
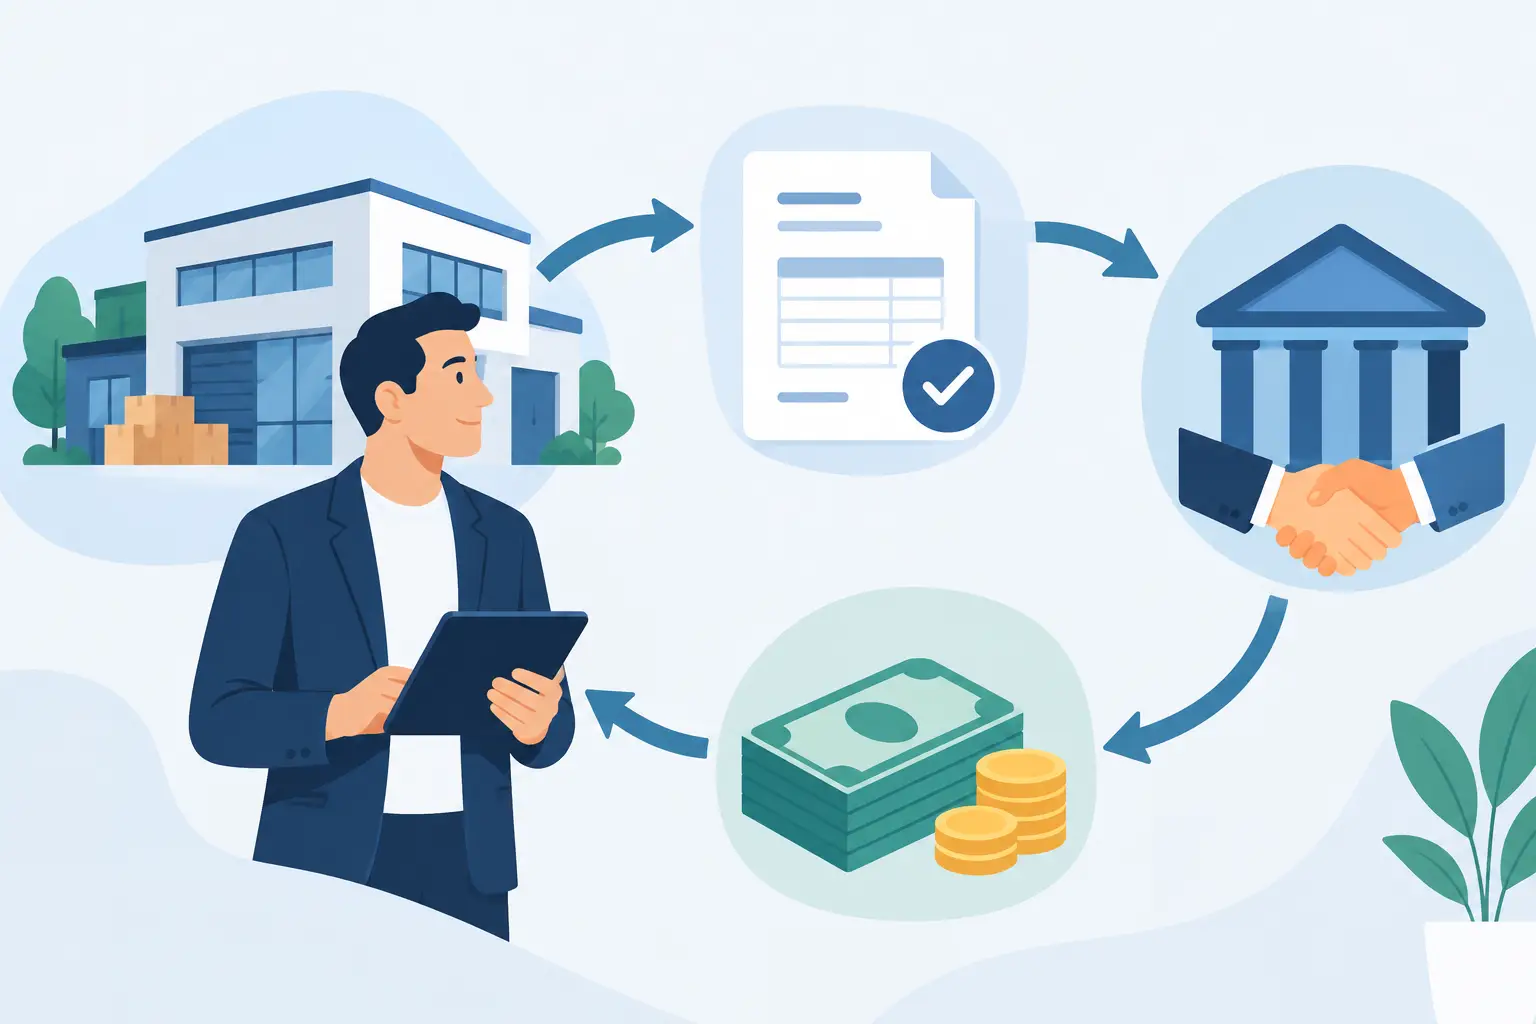
Eine größere Rechnung ist geschrieben, die Leistung längst erbracht – doch der Zahlungseingang lässt noch 30, 60 oder 90 Tage auf sich warten. Für viele Unternehmen entsteht genau dort ein Engpass: Löhne, Material, Steuern und laufende Kosten lassen sich nicht aufschieben. Wie funktioniert Factoring für KMU, wenn Liquidität nicht erst mit dem Zahlungsziel verfügbar sein soll? Vereinfacht gesagt: Ein Factoring-Partner kauft Ihre offenen Forderungen und stellt Ihnen einen Großteil des Rechnungsbetrags kurzfristig bereit.
Factoring ist kein Kredit im klassischen Sinn. Es geht nicht primär darum, neues Geld aufzunehmen, sondern um Geld, das Ihnen aus bereits erbrachten Leistungen zusteht, früher nutzbar zu machen. Ob das zu Ihrem Unternehmen passt, hängt allerdings von Ihrer Kundenstruktur, Ihren Zahlungszielen und Ihrem konkreten Finanzierungsbedarf ab.
Wie funktioniert Factoring für KMU im Ablauf?
Der Ablauf beginnt mit einer Rechnung an einen gewerblichen Kunden. Sie liefern etwa Maschinenbauteile, führen ein Projekt aus oder erbringen eine Dienstleistung und stellen die vereinbarte Rechnung. Statt nun auf das Zahlungsziel zu warten, reichen Sie die Forderung beim Factoring-Anbieter ein.
Dieser prüft die Forderung und zahlt üblicherweise einen ersten Betrag aus – häufig etwa 80 bis 90 Prozent des Rechnungswerts. Das Geld steht Ihrem Unternehmen in kurzer Zeit zur Verfügung. Der verbleibende Restbetrag wird ausgezahlt, sobald Ihr Kunde die Rechnung beglichen hat. Davon zieht der Factoring-Partner die vereinbarten Gebühren ab.
Ein Beispiel: Ein Handwerksbetrieb stellt einem gewerblichen Auftraggeber 20.000 Euro netto in Rechnung, zahlbar in 60 Tagen. Bei einer Auszahlung von 85 Prozent erhält der Betrieb zunächst 17.000 Euro. Damit kann er Material für den nächsten Auftrag einkaufen oder Lohnkosten decken. Nach dem Zahlungseingang des Kunden folgt der Restbetrag abzüglich der Factoring-Kosten.
Der entscheidende Nutzen liegt im Planbaren: Sie finanzieren nicht zwei Monate Vorleistung aus eigenen Reserven oder über einen zusätzlichen Kontokorrentrahmen, sondern wandeln eine offene Rechnung in verfügbares Kapital um.
Was übernimmt der Factoring-Partner?
Je nach Vereinbarung kann Factoring mehr leisten als nur eine schnelle Auszahlung. Viele Anbieter prüfen die Bonität Ihrer Abnehmer, verwalten Forderungen und übernehmen das Mahnwesen. Gerade für kleinere Teams kann das administrativ entlasten, wenn offene Posten regelmäßig Zeit und Aufmerksamkeit binden.
Besonders wichtig ist die Frage des Ausfallrisikos. Beim echten Factoring trägt der Factor in der Regel das Risiko, dass ein Kunde wegen Zahlungsunfähigkeit nicht zahlt. Voraussetzung ist, dass die Forderung rechtlich einwandfrei besteht und die vereinbarten Bedingungen eingehalten wurden. Zahlt der Kunde hingegen nicht, weil er die Rechnung berechtigt beanstandet – etwa wegen einer mangelhaften oder nicht vollständig erbrachten Leistung -, bleibt das in aller Regel Ihr unternehmerisches Thema.
Beim unechten Factoring kann das Ausfallrisiko bei Ihnen bleiben. Der Anbieter stellt zunächst Liquidität bereit, kann aber eine Rückzahlung verlangen, wenn der Kunde dauerhaft nicht zahlt. Diese Unterscheidung sollte vor Vertragsabschluss verständlich geklärt sein. Der Begriff Factoring allein sagt noch nicht, wer am Ende welches Risiko trägt.
Offenes oder stilles Factoring?
Beim offenen Factoring wird Ihr Kunde darüber informiert, dass die Forderung an den Factoring-Partner abgetreten wurde. Er zahlt dann direkt auf das Konto des Factors. Das ist ein verbreitetes und transparentes Modell. Professionelle Geschäftskunden kennen diese Form der Zahlungsabwicklung häufig bereits.
Beim stillen Factoring erfährt der Kunde zunächst nichts von der Abtretung. Die Zahlung läuft weiterhin über Ihr Unternehmen. Das kann sinnvoll sein, wenn Sie die Kommunikation mit Ihren Kunden unverändert halten möchten. Für den Anbieter ist dieses Modell oft aufwendiger oder mit zusätzlichen Voraussetzungen verbunden.
Welche Variante passend ist, entscheidet sich nicht allein an der Außenwirkung. Relevant sind auch Ihre internen Abläufe, die Qualität Ihrer Buchhaltung und die Frage, wie eng Sie das Forderungsmanagement selbst steuern möchten.
Welche Kosten entstehen beim Factoring?
Factoring kostet Geld, kann aber unter dem Strich trotzdem wirtschaftlich sein. Üblich sind eine Factoring-Gebühr für Dienstleistung und Risikoübernahme sowie Zinsen oder eine Finanzierungsgebühr für den Zeitraum bis zum Zahlungseingang. Die genaue Höhe richtet sich unter anderem nach Umsatz, Rechnungsvolumen, Branche, Zahlungszielen, Zahlungsverhalten Ihrer Kunden und Ausfallrisiken.
Es wäre zu kurz gedacht, nur den Gebührensatz zu vergleichen. Entscheidend ist, was Sie durch die frühere Liquidität ermöglichen oder vermeiden. Können Sie dadurch Skonto bei Lieferanten nutzen? Müssen Sie Ihren Kontokorrentkredit weniger in Anspruch nehmen? Können Sie einen lukrativen Auftrag annehmen, ohne Ihre Zahlungsfähigkeit zu gefährden? Oder gewinnen Sie Zeit, weil das Forderungsmanagement teilweise ausgelagert wird?
Genauso ehrlich gehört dazu: Wenn Ihre Kunden sehr schnell zahlen, Ihre Rechnungen klein und unregelmäßig sind oder Sie kaum Vorleistungen finanzieren müssen, kann Factoring im Verhältnis zum Nutzen zu teuer sein. Eine gute Lösung muss zu Ihrer Situation passen, nicht zu einem allgemeinen Trend.
Für welche Unternehmen eignet sich Factoring?
Factoring wird vor allem im B2B-Geschäft eingesetzt, also bei Rechnungen an Unternehmen oder öffentliche Auftraggeber. Besonders naheliegend ist es für Betriebe mit längeren Zahlungszielen und wiederkehrenden Forderungen: etwa Großhandel, Produktion, Logistik, Personaldienstleistung, Handwerk oder projektorientierte Dienstleister.
Wichtiger als die Branche ist die Qualität der Forderungen. Die Leistung sollte bereits erbracht, die Rechnung nachvollziehbar und der Schuldner bonitätsstark sein. Bei Rechnungen an Privatkunden, sehr vielen Kleinbeträgen, Vorkasse-Modellen oder hohen Streitquoten ist Factoring häufig schwieriger umzusetzen.
Auch junge Unternehmen können Factoring nutzen. Gerade wenn noch keine lange Bilanzhistorie vorliegt, schauen Anbieter häufig stark auf die Bonität der Abnehmer. Das kann ein Vorteil gegenüber einer Finanzierung sein, die vor allem auf die eigene Unternehmensbonität abstellt. Dennoch werden auch Ihre Prozesse, Verträge und bisherigen Zahlungserfahrungen geprüft.
Factoring, Kredit oder Kontokorrent – was ist der Unterschied?
Ein Betriebsmittelkredit oder Kontokorrent schafft einen Kreditrahmen, den Sie bei Bedarf nutzen. Das ist flexibel, belastet aber Ihre Kreditlinie und meist auch Ihre Zinskosten. Factoring orientiert sich dagegen an Ihren laufenden Umsätzen auf Rechnung: Mit jeder geeigneten Forderung kann neuer Liquiditätsspielraum entstehen.
Ein Darlehen passt eher, wenn Sie eine klar umrissene Investition finanzieren möchten, etwa eine Maschine, Fahrzeuge oder eine Betriebserweiterung. Factoring hilft vor allem bei dem Zeitraum zwischen Leistungserbringung und Zahlungseingang. In der Praxis können sich beide Wege ergänzen. Wer seine laufende Liquidität über Forderungen stabilisiert, muss langfristige Investitionen nicht zwangsläufig aus dem Kontokorrent finanzieren.
Worauf Sie vor einer Entscheidung achten sollten
Vor dem Vergleich verschiedener Angebote lohnt ein genauer Blick auf Ihre Ausgangslage. Wie hoch sind Ihre offenen Forderungen im Durchschnitt? Welche Kunden zahlen zuverlässig, welche regelmäßig verspätet? Wie viel Liquidität benötigen Sie wirklich und wofür? Erst wenn diese Fragen geklärt sind, lässt sich beurteilen, ob ein einzelnes Factoring-Modell oder eine Kombination mit Kredit, Leasing oder anderen Lösungen sinnvoll ist.
Achten Sie außerdem auf Mindestumsätze, Vertragslaufzeiten, Kündigungsfristen, Ankaufslimits pro Debitor und darauf, ob einzelne Kunden oder Rechnungen ausgeschlossen werden. Wichtig sind auch die Regelungen bei Skonto, Gutschriften, Reklamationen und Zahlungsrückständen. Ein günstiger Preis hilft wenig, wenn die Vereinbarung im Alltag zu starr ist.
Die Umstellung betrifft Buchhaltung, Rechnungsstellung und die Kommunikation mit Kunden. Sie sollte deshalb sauber vorbereitet werden. Wenn Zuständigkeiten, Datenübermittlung und Freigaben klar geregelt sind, kann Factoring im laufenden Betrieb sehr unkompliziert funktionieren.
Liquidität schafft nicht automatisch Wachstum, aber sie gibt Ihnen die Freiheit, gute Entscheidungen zum richtigen Zeitpunkt zu treffen. Wenn offene Rechnungen regelmäßig Ihren Spielraum bestimmen, lohnt es sich, die eigenen Zahlungsströme persönlich und verständlich prüfen zu lassen – damit die Finanzierung Ihr Unternehmen unterstützt, statt es auszubremsen.